Domain einjahresvertrag.de kaufen?
Wir ziehen mit dem Projekt
einjahresvertrag.de um.
Sind Sie am Kauf der Domain
einjahresvertrag.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain einjahresvertrag.de kaufen?
Sind privatentnahmen Ausgaben?
Sind privatentnahmen Ausgaben? Diese Frage ist nicht ganz einfach zu beantworten, da privatentnahmen im betriebswirtschaftlichen Kontext als Entnahmen von Werten aus dem Unternehmen für private Zwecke definiert sind. Sie können als Ausgaben betrachtet werden, da sie das Vermögen des Unternehmens verringern. Allerdings handelt es sich bei privatentnahmen nicht um betriebliche Ausgaben im eigentlichen Sinne, da sie nicht zur Erzielung von Einnahmen oder zur Deckung von betrieblichen Kosten dienen. Privatentnahmen sind vielmehr eine Art Entlohnung für den Unternehmer, ähnlich wie ein Gehalt. Letztendlich hängt es also von der Perspektive ab, ob man privatentnahmen als Ausgaben betrachtet oder nicht. **
Sind privatentnahmen steuerpflichtig?
Sind privatentnahmen steuerpflichtig? Privatentnahmen sind grundsätzlich nicht steuerpflichtig, da es sich um Gelder handelt, die der Unternehmer aus dem Betrieb für private Zwecke entnimmt. Diese Entnahmen werden nicht als Betriebseinnahmen betrachtet und unterliegen daher nicht der Einkommensteuer. Allerdings müssen Privatentnahmen sorgfältig dokumentiert und von betrieblichen Ausgaben getrennt werden, um mögliche steuerliche Konsequenzen zu vermeiden. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Privatentnahmen zu beachten, um keine steuerlichen Probleme zu riskieren. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte korrekt berücksichtigt werden. **
Ähnliche Suchbegriffe für Privatentnahmen
Top-Angebote
Produkte zum Begriff Privatentnahmen:
-
Bedingungen der Aufklärung, Fachbücher von Rainer EnskatRainer Enskat, geb. 1943, ist Professor für Philosophie an der Universität Halle. Von 2005 bis 2007 war er Mitglied und geschäftsführender Direktor des interdisziplinären Zentrums für die Erforschung der Europäischen Aufklärung.58,12 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wieczorek:Konstitutive Bedingungen ment, Fachbücher von Adrian WieczorekDas Paradigma der mentalen Repräsentation bestimmt massgeblich das Verständnis des Geistes in Philosophie, Kognitionswissenschaften und Künstlicher Intelligenz. Dabei wird davon ausgegangen, dass ein Merkmal des Mentalen darin liegt, eine innere Darstellung oder ein Modell der Welt zu sein. Doch gerade durch die inflationäre Verwendung des Paradigmas bleiben wesentliche Fragen unterbelichtet: Wie soll die Rolle von Repräsentation verstanden werden und unter welchen natürlichen Bedingungen realisiert sich repräsentationaler Status? Adrian Wieczorek gibt eine systematische Antwort mit Blick auf die Wahrnehmung und entfaltet eine kritische Würdigung der führenden Konzeptionen basaler Repräsentation. Dabei wird besonders die naturalistische 'Tracking'-Theorie in ihren vielfältigen Versionen anhand von Beispielen aus Biologie, Psychologie und Robotik analysiert. Der Autor zeigt auf, dass sie wesentliche Anforderungen an eine Naturalisierung von Repräsentation noch nicht erfüllt. Mithilfe von Einsichten aus Phänomenologie und Enaktivismus wird ein restriktiveres Modell entwickelt, das zugleich eine Intellektualisierung vermeidet und damit dem repräsentationalen Ansatz in seinen diversen Einsatzbereichen zu höherer Erklärungskraft verhilft.139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind privatentnahmen Gewinnmindernd?
Ja, Privatentnahmen sind gewinnmindernd, da sie als Kosten für den Unternehmer gelten und somit den Gewinn des Unternehmens reduzieren. Privatentnahmen sind Auszahlungen, die der Unternehmer aus dem Betriebsvermögen für private Zwecke tätigt, wie z.B. für den persönlichen Lebensunterhalt oder private Anschaffungen. Diese Entnahmen mindern den Gewinn des Unternehmens, da sie als betriebliche Ausgaben verbucht werden. Es ist wichtig, Privatentnahmen ordnungsgemäß zu dokumentieren und zu verbuchen, um eine klare Trennung zwischen betrieblichen und privaten Finanzen zu gewährleisten. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
-
Wie privatentnahmen verbuchen?
Wie privatentnahmen verbuchen? Privatentnahmen werden in der Buchhaltung als Entnahmen aus dem Betriebsvermögen behandelt und mindern somit das Eigenkapital des Unternehmens. Sie sollten als separate Position in der Buchführung erfasst werden, um eine klare Trennung zwischen betrieblichen und privaten Finanztransaktionen zu gewährleisten. Zudem ist es wichtig, die Privatentnahmen regelmäßig zu dokumentieren und zu überprüfen, um eine korrekte Buchführung sicherzustellen. Es empfiehlt sich, einen eigenen Kontenrahmen für Privatentnahmen zu verwenden, um eine übersichtliche und transparente Buchführung zu gewährleisten. Letztendlich sollten Privatentnahmen auch steuerlich korrekt behandelt und entsprechend in der Gewinn- und Verlustrechnung berücksichtigt werden. **
-
Welche privatentnahmen sind umsatzsteuerpflichtig?
Welche privatentnahmen sind umsatzsteuerpflichtig? Privatentnahmen, die direkt mit dem Unternehmen in Verbindung stehen und als entgeltliche Leistungen betrachtet werden können, sind umsatzsteuerpflichtig. Dazu gehören beispielsweise die private Nutzung von betrieblichen Fahrzeugen oder die Entnahme von Waren oder Dienstleistungen für den persönlichen Gebrauch. Es ist wichtig, diese Entnahmen korrekt zu erfassen und entsprechend zu versteuern, um mögliche steuerliche Konsequenzen zu vermeiden. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. **
Warum sind privatentnahmen erfolgsneutral?
Privatentnahmen sind erfolgsneutral, weil sie keine direkte Auswirkung auf das Betriebsergebnis eines Unternehmens haben. Sie werden nicht als betriebliche Aufwendungen oder Erträge verbucht, da sie nicht im Zusammenhang mit den betrieblichen Aktivitäten stehen. Stattdessen handelt es sich um Entnahmen von Vermögenswerten des Unternehmens durch den Eigentümer für persönliche Zwecke. Da sie das Eigenkapital des Unternehmens reduzieren, werden sie in der Bilanz als Abzug vom Eigenkapital erfasst. Die erfolgsneutrale Behandlung von Privatentnahmen trägt dazu bei, die finanzielle Situation des Unternehmens klar von den persönlichen Finanzen des Eigentümers zu trennen. **
Was versteht man unter privatentnahmen?
Was versteht man unter privatentnahmen? Privatentnahmen sind Geldbeträge oder Sachleistungen, die ein Unternehmer aus seinem Unternehmen für private Zwecke entnimmt. Diese Entnahmen werden nicht als betriebliche Ausgaben verbucht, da sie nicht für geschäftliche Zwecke verwendet werden. Beispiele für privatentnahmen sind Bargeldabhebungen vom Geschäftskonto, die private Nutzung von betrieblichen Fahrzeugen oder die Entnahme von Waren für den persönlichen Gebrauch. Es ist wichtig, privatentnahmen ordnungsgemäß zu dokumentieren und zu versteuern, um steuerliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Privatentnahmen:
-
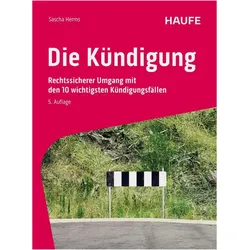
Die Kündigung, Fachbücher von Sascha HermsDas Fachbuch "Die Kündigung" von Sascha Herms bietet eine umfassende und praxisnahe Anleitung für die rechtssichere Durchführung von Kündigungen. Es richtet sich an Führungskräfte, Personalverantwortliche und Betriebsräte, die in der herausfordernden Situation einer Kündigung rechtlich abgesichert handeln möchten. Das Buch behandelt die zehn häufigsten Kündigungsfälle, darunter betriebsbedingte, personenbedingte und verhaltensbedingte Kündigungen. Anhand konkreter Beispiele und rechtlicher Tipps wird der Leser durch den gesamten Prozess geführt. Die 5. Auflage enthält aktuelle Rechtsprechungen und gesetzliche Neuregelungen, die für die Praxis von Bedeutung sind. Zudem werden Muster für Kündigungsschreiben und Prüfschemata bereitgestellt, um die Umsetzung zu erleichtern. Dieses Buch ist ein unverzichtbares Hilfsmittel für alle, die mit Kündigungen konfrontiert sind und dabei rechtliche Fallstricke vermeiden möchten.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bedingungen, Fachbücher von Alain BadiouDer Band Bedingungen versammelt Texte, die nach Alain Badious 1988 erschienenem Opus magnum Das Sein und das Ereignis entstanden sind. Obwohl sie ganz verschiedene Anlässe haben, ist ihnen doch eine klare Stossrichtung gemein: Am Anfang steht die Philosophie selbst und eine explizite Kritik am Topos ihres vermeintlichen Endes. Stattdessen schlägt Badiou eine Neudefinition der Philosophie vor, die ihren Ursprüngen bei Platon und ihrer gegenwärtigen Situation gleichermassen gerecht werden soll. Die daran anschliessenden Texte diskutieren die vier wesentlichen Bedingungen der Philosophie, die dem Band seinen Titel geben: Poesie, Mathematik, Politik und Liebe. In seiner Klarheit und Aktualität kann dieser Band als Einführung in Badious Werk dienen, das François Wahl in seinem Vorwort kritisch und kenntnisreich vorstellt.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind privatentnahmen Ausgaben?
Sind privatentnahmen Ausgaben? Diese Frage ist nicht ganz einfach zu beantworten, da privatentnahmen im betriebswirtschaftlichen Kontext als Entnahmen von Werten aus dem Unternehmen für private Zwecke definiert sind. Sie können als Ausgaben betrachtet werden, da sie das Vermögen des Unternehmens verringern. Allerdings handelt es sich bei privatentnahmen nicht um betriebliche Ausgaben im eigentlichen Sinne, da sie nicht zur Erzielung von Einnahmen oder zur Deckung von betrieblichen Kosten dienen. Privatentnahmen sind vielmehr eine Art Entlohnung für den Unternehmer, ähnlich wie ein Gehalt. Letztendlich hängt es also von der Perspektive ab, ob man privatentnahmen als Ausgaben betrachtet oder nicht. **
-
Sind privatentnahmen steuerpflichtig?
Sind privatentnahmen steuerpflichtig? Privatentnahmen sind grundsätzlich nicht steuerpflichtig, da es sich um Gelder handelt, die der Unternehmer aus dem Betrieb für private Zwecke entnimmt. Diese Entnahmen werden nicht als Betriebseinnahmen betrachtet und unterliegen daher nicht der Einkommensteuer. Allerdings müssen Privatentnahmen sorgfältig dokumentiert und von betrieblichen Ausgaben getrennt werden, um mögliche steuerliche Konsequenzen zu vermeiden. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Privatentnahmen zu beachten, um keine steuerlichen Probleme zu riskieren. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte korrekt berücksichtigt werden. **
-
Sind privatentnahmen Gewinnmindernd?
Ja, Privatentnahmen sind gewinnmindernd, da sie als Kosten für den Unternehmer gelten und somit den Gewinn des Unternehmens reduzieren. Privatentnahmen sind Auszahlungen, die der Unternehmer aus dem Betriebsvermögen für private Zwecke tätigt, wie z.B. für den persönlichen Lebensunterhalt oder private Anschaffungen. Diese Entnahmen mindern den Gewinn des Unternehmens, da sie als betriebliche Ausgaben verbucht werden. Es ist wichtig, Privatentnahmen ordnungsgemäß zu dokumentieren und zu verbuchen, um eine klare Trennung zwischen betrieblichen und privaten Finanzen zu gewährleisten. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
Ähnliche Suchbegriffe für Privatentnahmen
-
Bedingungen der Aufklärung, Fachbücher von Rainer EnskatRainer Enskat, geb. 1943, ist Professor für Philosophie an der Universität Halle. Von 2005 bis 2007 war er Mitglied und geschäftsführender Direktor des interdisziplinären Zentrums für die Erforschung der Europäischen Aufklärung.58,12 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wieczorek:Konstitutive Bedingungen ment, Fachbücher von Adrian WieczorekDas Paradigma der mentalen Repräsentation bestimmt massgeblich das Verständnis des Geistes in Philosophie, Kognitionswissenschaften und Künstlicher Intelligenz. Dabei wird davon ausgegangen, dass ein Merkmal des Mentalen darin liegt, eine innere Darstellung oder ein Modell der Welt zu sein. Doch gerade durch die inflationäre Verwendung des Paradigmas bleiben wesentliche Fragen unterbelichtet: Wie soll die Rolle von Repräsentation verstanden werden und unter welchen natürlichen Bedingungen realisiert sich repräsentationaler Status? Adrian Wieczorek gibt eine systematische Antwort mit Blick auf die Wahrnehmung und entfaltet eine kritische Würdigung der führenden Konzeptionen basaler Repräsentation. Dabei wird besonders die naturalistische 'Tracking'-Theorie in ihren vielfältigen Versionen anhand von Beispielen aus Biologie, Psychologie und Robotik analysiert. Der Autor zeigt auf, dass sie wesentliche Anforderungen an eine Naturalisierung von Repräsentation noch nicht erfüllt. Mithilfe von Einsichten aus Phänomenologie und Enaktivismus wird ein restriktiveres Modell entwickelt, das zugleich eine Intellektualisierung vermeidet und damit dem repräsentationalen Ansatz in seinen diversen Einsatzbereichen zu höherer Erklärungskraft verhilft.139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Messner:Die Abberufung und Kündigung vo, Fachbücher von Caroline Nicoletta MessnerDas Fachbuch "Die Abberufung und Kündigung von Vorstandsmitgliedern auf Druck Dritter" von Caroline Nicoletta Messner bietet eine umfassende Analyse der rechtlichen Rahmenbedingungen für die Abberufung und Kündigung von Mitgliedern des Vorstands unter dem Einfluss Dritter. Die Autorin untersucht die Zulässigkeit solcher Massnahmen im Kontext des Aktienrechts und beleuchtet die Vereinbarkeit mit den grundlegenden Prinzipien des Gesellschaftsrechts. Die Arbeit entwickelt klare, restriktive Anforderungen für die Abberufung und Kündigung unter Druck und analysiert die Notwendigkeit gesetzgeberischer Anpassungen. Zudem werden Gleichlauf- und Koppelungsklauseln bewertet, um praktikable Lösungen zu präsentieren. Dieses Buch richtet sich an Juristinnen und Juristen, Studierende und Fachleute, die sich mit den komplexen Fragestellungen des Gesellschaftsrechts auseinandersetzen möchten.89,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stahlhacke, Eugen: Kündigung und Kündigungsschutz im ArbeitsverhältnisKündigung und Kündigungsschutz im Arbeitsverhältnis , Zum Werk Die neue Auflage des Preis/Vossen/Temming gibt bei allen praxisrelevanten Fragen zuverlässige Auskunft, indem er die Kündigungsmöglichkeiten und die Abwehransprüche detailliert anhand zahlreicher Beispiele darstellt. Neben den kündigungsrechtlichen Besonderheiten bestimmter Personengruppen wird auch das prozessuale Verfahren ausführlich behandelt. Inhalt Ordentliche und außerordentliche Kündigung (u.a. Form und Inhalt der Kündigungserklärung, Beteiligung des Betriebsrats) Allgemeiner Kündigungsschutz (u.a. Anwendbarkeit des KSchG) Besonderer Kündigungsschutz (etwa bei Mutterschutz, Erziehungsurlaub, Schwerbehinderung) Kündigungsschutzprozess (u.a. Streitwert, Abfindung, Weiterbeschäftigungsanspruch) Kündigungsschutz in der Insolvenz Vorteile auf einen Blick zuverlässige Auskunft bei allen praxisrelevanten Fragen aktuell - systematisch - umfassend das unübersichtliche Kündigungsrecht wird klar strukturiert Zur Neuauflage Die 12. Auflage berücksichtigt Änderungen des Kündigungsschutzgesetzes sowie aktuelle Rechtsprechung und Literatur. Insbesondere folgende Punkte wurden bei der Neuauflage berücksichtigt: Entscheidungen des EuGH zu Massenentlassungen und Antidiskriminierung Ausweitung des Kündigungsschutzes für betriebliche Funktionsträger (Betriebs- und Personalräte; Schwerbehindertenvertretung) Datenschutz und betriebliches Eingliederungsmanagement Kündigungsschutzverfahren (u.a. Rechtswegprobleme bei der Kündigungsschutzklage und Anwendung von § 5 KSchG nach Urlaubsrückkehr des Arbeitnehmers) Sonderkündigungsschutz Loyalitätspflichten Bagatelldelikte Belästigung und Beleidigung in sozialen Netzwerken (außerdienstliche) Straftaten Straf- und Untersuchungshaft konzerndimensionaler Kündigungsschutz Auslandssachverhalte Beschäftigung auf leidensgerechten Arbeitsplätzen und Betriebliches Eingliederungsmanagement (BEM) altersgruppenbezogene Sozialauswahl Zielgruppe Für Anwaltschaft, Justiz, Betriebsratsgremien, Gewerkschaften, Personalabteilungen in Unternehmen, Referendarinnen und Referendare sowie Studierende. , Warnleuchten > Zusatzbeleuchtung , Auflage: 12. Auflage, Erscheinungsjahr: 20240430, Produktform: Kartoniert, Autoren: Stahlhacke, Eugen~Preis, Ulrich~Vossen, Reinhard~Temming, Felipe, Edition: NED, Auflage: 24012, Auflage/Ausgabe: 12. Auflage, Seitenzahl/Blattzahl: 1000, Keyword: Verdachtskündigung; Änderungskündigung; Datenschutz; Direktionsrecht; altersbezogene Sozialauswahl; BetriebsrätemodernisierungsG; Rechtswegprobleme; Sonderkündigungsschutz, Fachschema: Arbeitsgesetz~Arbeitsrecht~Arbeitsverhältnis~Kündigung - Betriebsbedingte Kündigung~Kündigungsschutz - KSchG~Schutz (Recht), Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Arbeitsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Produktverfügbarkeit: 02, Blätteranzahl: 1007 Blätter, Länge: 240, Breite: 160, Höhe: 45, Gewicht: 1368, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406666001 9783406556845 9783406525322 9783406488511 9783406439919, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 38853139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie privatentnahmen verbuchen?
Wie privatentnahmen verbuchen? Privatentnahmen werden in der Buchhaltung als Entnahmen aus dem Betriebsvermögen behandelt und mindern somit das Eigenkapital des Unternehmens. Sie sollten als separate Position in der Buchführung erfasst werden, um eine klare Trennung zwischen betrieblichen und privaten Finanztransaktionen zu gewährleisten. Zudem ist es wichtig, die Privatentnahmen regelmäßig zu dokumentieren und zu überprüfen, um eine korrekte Buchführung sicherzustellen. Es empfiehlt sich, einen eigenen Kontenrahmen für Privatentnahmen zu verwenden, um eine übersichtliche und transparente Buchführung zu gewährleisten. Letztendlich sollten Privatentnahmen auch steuerlich korrekt behandelt und entsprechend in der Gewinn- und Verlustrechnung berücksichtigt werden. **
-
Welche privatentnahmen sind umsatzsteuerpflichtig?
Welche privatentnahmen sind umsatzsteuerpflichtig? Privatentnahmen, die direkt mit dem Unternehmen in Verbindung stehen und als entgeltliche Leistungen betrachtet werden können, sind umsatzsteuerpflichtig. Dazu gehören beispielsweise die private Nutzung von betrieblichen Fahrzeugen oder die Entnahme von Waren oder Dienstleistungen für den persönlichen Gebrauch. Es ist wichtig, diese Entnahmen korrekt zu erfassen und entsprechend zu versteuern, um mögliche steuerliche Konsequenzen zu vermeiden. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. **
-
Warum sind privatentnahmen erfolgsneutral?
Privatentnahmen sind erfolgsneutral, weil sie keine direkte Auswirkung auf das Betriebsergebnis eines Unternehmens haben. Sie werden nicht als betriebliche Aufwendungen oder Erträge verbucht, da sie nicht im Zusammenhang mit den betrieblichen Aktivitäten stehen. Stattdessen handelt es sich um Entnahmen von Vermögenswerten des Unternehmens durch den Eigentümer für persönliche Zwecke. Da sie das Eigenkapital des Unternehmens reduzieren, werden sie in der Bilanz als Abzug vom Eigenkapital erfasst. Die erfolgsneutrale Behandlung von Privatentnahmen trägt dazu bei, die finanzielle Situation des Unternehmens klar von den persönlichen Finanzen des Eigentümers zu trennen. **
-
Was versteht man unter privatentnahmen?
Was versteht man unter privatentnahmen? Privatentnahmen sind Geldbeträge oder Sachleistungen, die ein Unternehmer aus seinem Unternehmen für private Zwecke entnimmt. Diese Entnahmen werden nicht als betriebliche Ausgaben verbucht, da sie nicht für geschäftliche Zwecke verwendet werden. Beispiele für privatentnahmen sind Bargeldabhebungen vom Geschäftskonto, die private Nutzung von betrieblichen Fahrzeugen oder die Entnahme von Waren für den persönlichen Gebrauch. Es ist wichtig, privatentnahmen ordnungsgemäß zu dokumentieren und zu versteuern, um steuerliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.